Doppelte Buchführung einfach erklärt

Bei der doppelten Buchführung wird jeder Geschäftsvorgang an zwei Stellen festgehalten. Kauft ein Unternehmen zum Beispiel eine Maschine auf Rechnung, steigen sowohl der Wert seiner Maschinen als auch seine Schulden. Am Jahresende zeigen die Bilanz und die Gewinn- und Verlustrechnung, wie das Unternehmen wirtschaftlich dasteht. Für Kaufleute ist die doppelte Buchführung grundsätzlich Pflicht. Für Einzelkaufleute gibt es Ausnahmen.
Zusammenfassung
Die doppelte Buchführung erfasst jeden Geschäftsvorgang auf mindestens zwei Konten. Das Wichtigste in Kürze:
- Soll und Haben sind die beiden Seiten eines Kontos; auf beiden Seiten werden gleich hohe Beträge gebucht.
- Bestandskonten bilden die Grundlage der Bilanz, Aufwands- und Ertragskonten die der Gewinn- und Verlustrechnung (GuV).
- Bilanz und GuV bilden grundsätzlich den Jahresabschluss; für Kapitalgesellschaften gelten ergänzende Vorgaben.
- Buchführungspflichtig sind grundsätzlich Kaufleute; Einzelkaufleute können unter bestimmten Umsatz- und Gewinngrenzen befreit sein, eine steuerrechtliche Pflicht kann dennoch bestehen.
- Auch KI-Funktionen in Buchführungsprogrammen können Routineaufgaben erleichtern; ihre Vorschläge sollten Sie prüfen.
Definition: Was ist die doppelte Buchführung?
Die doppelte Buchführung bzw. die doppische Buchführung (Doppik) ist ein System der kaufmännischen Buchführung, bei dem Geschäftsvorgänge auf mindestens zwei Konten erfasst werden. Die Buchungen bilden die Grundlage für die Bilanz und die Gewinn- und Verlustrechnung (GuV). Beide werden für den Schluss des Geschäftsjahres aufgestellt und bilden gemäß § 242 HGB grundsätzlich den Jahresabschluss. Für Kapitalgesellschaften gelten ergänzende Vorgaben: Sie müssen den Jahresabschluss grundsätzlich um einen Anhang erweitern und (abhängig von der Größe des Unternehmens) auch einen Lagebericht aufstellen. Für Kleinstkapitalgesellschaften bestehen dabei Erleichterungen.
Die Bilanz zeigt die Vermögenswerte sowie das Eigen- und Fremdkapital zum Abschlussstichtag. Aus der Gewinn- und Verlustrechnung (GuV) geht hervor, welchen Gewinn oder Verlust das Unternehmen im Geschäftsjahr erzielt hat. Die steuerlich relevanten Abschlussdaten werden dem Finanzamt gesondert übermittelt.
- Macht Termine, berät, leitet Anrufe weiter
- Nimmt sofort ab, Tag und Nacht
- Nahtlos integrierbar in bestehende Systeme
- Kostenlos testen
Ab wann ist die doppelte Buchführung Pflicht?
Nach § 238 HGB sind Kaufleute grundsätzlich zur Buchführung verpflichtet. Für Einzelkaufleute gibt es eine Ausnahme: Sie können nach § 241a HGB auf die kaufmännische Buchführung und den Jahresabschluss verzichten, wenn sie an den Abschlussstichtagen von zwei aufeinanderfolgenden Geschäftsjahren jeweils nicht mehr als 800.000 Euro Umsatzerlöse und 80.000 Euro Jahresüberschuss erzielen. Diese Befreiung gilt nur für Einzelkaufleute, nicht für Personen- oder Kapitalgesellschaften wie OHG, KG, GmbH oder UG. Bei einer Neugründung genügt es, wenn diese Grenzen am ersten Abschlussstichtag nicht überschritten werden.
Unabhängig davon kann eine steuerrechtliche Buchführungspflicht nach § 141 Abgabenordnung (AO) entstehen. Sie betrifft gewerbliche Unternehmen sowie Betriebe der Land- und Forstwirtschaft, wenn ihr Gesamtumsatz mehr als 800.000 Euro im Kalenderjahr beträgt oder ihr Gewinn die Grenze von 80.000 Euro im maßgeblichen Wirtschafts- beziehungsweise Kalenderjahr übersteigt. Die Pflicht nach § 141 AO beginnt grundsätzlich erst mit dem Wirtschaftsjahr, das auf die Mitteilung des Finanzamts folgt. Auch ein nach § 241a HGB befreiter Einzelkaufmann kann somit steuerrechtlich buchführungspflichtig sein.
Freiberuflerinnen und Freiberufler fallen nicht unter die Buchführungspflicht nach § 141 AO. Sofern keine andere gesetzliche Buchführungspflicht besteht und sie nicht freiwillig Bücher führen, können sie ihren Gewinn grundsätzlich mittels einfacher Buchführung bzw. mit einer Einnahmenüberschussrechnung (EÜR) ermitteln.
Für elektronische Bücher und Aufzeichnungen sind außerdem die GoBD in ihrer geltenden Fassung zu beachten. Bei E-Rechnungen genügt für die Aufbewahrung grundsätzlich der strukturierte Teil, zum Beispiel die XML-Datei. Enthält ein zusätzlicher menschenlesbarer Teil, etwa eine PDF-Datei, weitere steuerlich relevante Informationen, muss auch dieser aufbewahrt werden.
Die Einhaltung der Buchführungs- und Aufbewahrungspflichten ist zugleich ein wichtiger Bestandteil der Compliance im Unternehmen. Bei einer GbR können im GbR-Vertrag unter anderem Zuständigkeiten für die Geschäftsführung und den Umgang mit den Unterlagen der Gesellschaft geregelt werden.
Wie funktioniert die doppelte Buchführung?
Die Buchungen auf Bestandskonten fließen in die Bilanz ein; Aufwendungen und Erträge werden über die Gewinn- und Verlustrechnung (GuV) abgeschlossen.
Achten Sie darauf, dass Sie Ihre Bücher geordnet, vollständig sowie zeitgerecht führen. Erfassen Sie alle Geschäftsvorfälle – auch wenn dabei nicht sofort Geld fließt, zum Beispiel beim Kauf einer Maschine auf Rechnung. Auch Abschreibungen müssen berücksichtigt werden. Fehler bei der Buchung können dazu führen, dass die Konten am Ende nicht stimmen.
Die Bilanzrechnung
Die laufende Buchführung bildet die Grundlage für die Bilanz. Während des Geschäftsjahres werden Geschäftsvorfälle auf Bestandskonten erfasst. Zum Jahresende werden diese Konten abgeschlossen und ihre Salden in die Schlussbilanz übernommen. Sie zeigt das Vermögen sowie das Eigen- und Fremdkapital des Unternehmens zum Abschlussstichtag. Ein Vergleich mit der Eröffnungsbilanz zeigt, wie sich die einzelnen Bilanzposten im Geschäftsjahr verändert haben.
Teil 1: Grundlagen: Die Unterteilung in Aktiv- und Passivseite
Die Bilanz ist in eine Aktiv- und Passivseite gegliedert. Die Aktivseite (Vermögensseite) zeigt, welche Vermögenswerte das Unternehmen besitzt, zum Beispiel Maschinen, Vorräte, Forderungen und Bankguthaben. Die Passivseite (Kapital- oder Finanzierungsseite) zeigt, wie diese Vermögenswerte finanziert sind. Dort stehen das Eigenkapital sowie das Fremdkapital, zum Beispiel Kredite und andere Verbindlichkeiten. Beide Seiten zeigen denselben Gesamtwert aus unterschiedlichen Blickwinkeln. Deshalb sind ihre Bilanzsummen gleich hoch.
Welche Posten auf der Aktiv- und der Passivseite stehen, zeigt die folgende Grafik (Tabelle 1):
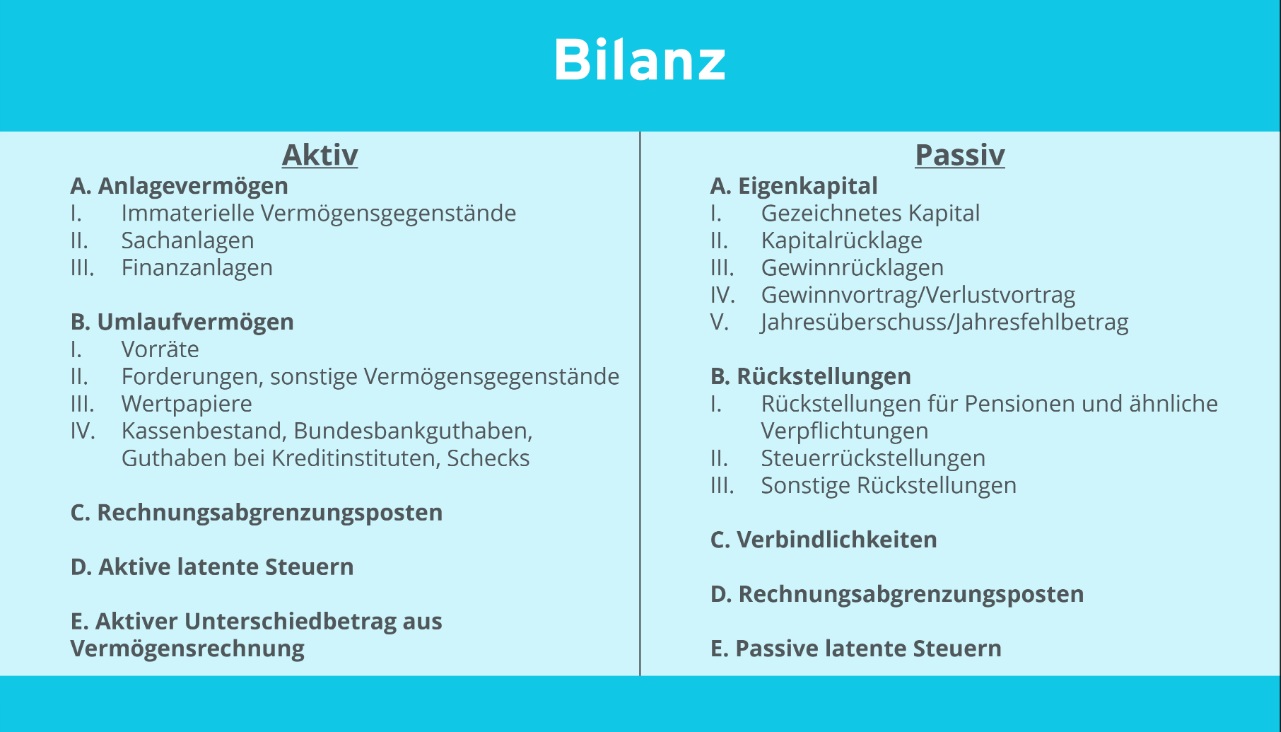
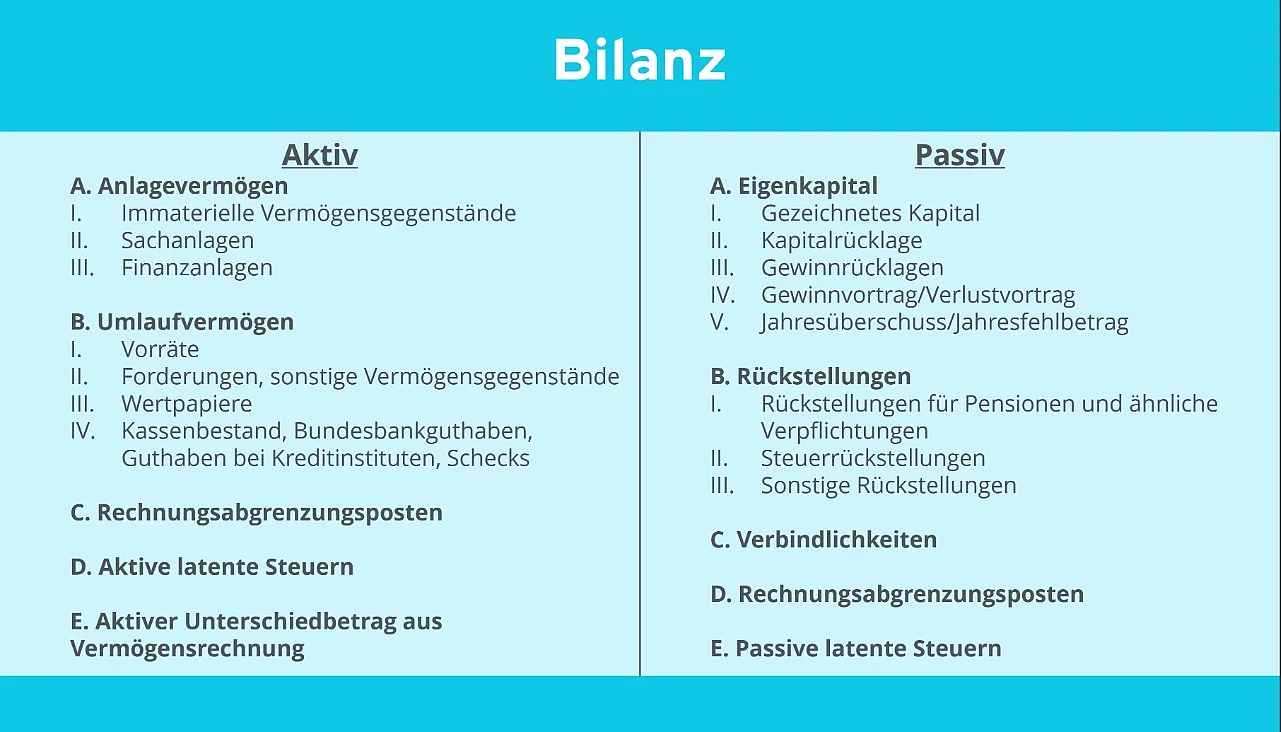
§ 266 HGB regelt die Bilanzgliederung von Kapitalgesellschaften. Kleine und Kleinstkapitalgesellschaften dürfen ihre Bilanz nach dieser Vorschrift verkürzt darstellen.
Teil 2: Grundlagen: Die Unterteilung in Soll und Haben
Wenn Sie sich erst einmal einen Überblick über die einzelnen Bereiche verschafft haben, schauen Sie sich nun die einzelnen Bestandskonten an. Diese werden in eine Soll-Seite (links) und eine Haben-Seite (rechts) unterteilt. Auf ihnen erfassen Sie, ob sich ein Vermögenswert oder ein Kapitalposten vermehrt oder vermindert.
Auf Aktivkonten werden Bestandsmehrungen im Soll und Bestandsminderungen im Haben gebucht. Bei Passivkonten ist es umgekehrt: Mehrungen stehen im Haben, Minderungen im Soll. Soll und Haben bezeichnen somit die Kontoseiten – nicht automatisch einen Zahlungseingang oder eine Auszahlung.
Jeder Geschäftsvorfall wird mit gleich hohen Beträgen im Soll und im Haben gebucht. Ein Beispiel: Das Unternehmen kauft eine Maschine für 10.000 Euro auf Rechnung. Ohne Berücksichtigung der Umsatzsteuer lautet der Buchungssatz: Maschinen 10.000 Euro an Verbindlichkeiten aus Lieferungen und Leistungen 10.000 Euro. Der Maschinenbestand und die Verbindlichkeiten nehmen zu. Bezahlt wird erst später.
Teil 3: Beispiel einer doppelten Buchführung: Die Bilanzrechnung
Geschäftsvorfälle werden während des Geschäftsjahres auf Bestandskonten gebucht. Zur Veranschaulichung lassen sich diese als T-Konten darstellen. Zum Jahresende werden die Konten abgeschlossen und ihre Salden in die Schlussbilanz übernommen. Diese zeigt die Vermögenswerte sowie das Eigen- und Fremdkapital des Unternehmens zum Abschlussstichtag.
Wenden Sie nun die oben aufgeführten Grundlagen an. Die Berechnung der einzelnen Bestandskonten wird innerhalb der T-Konten durchgeführt, die Sie nach folgendem Schema aufbauen:
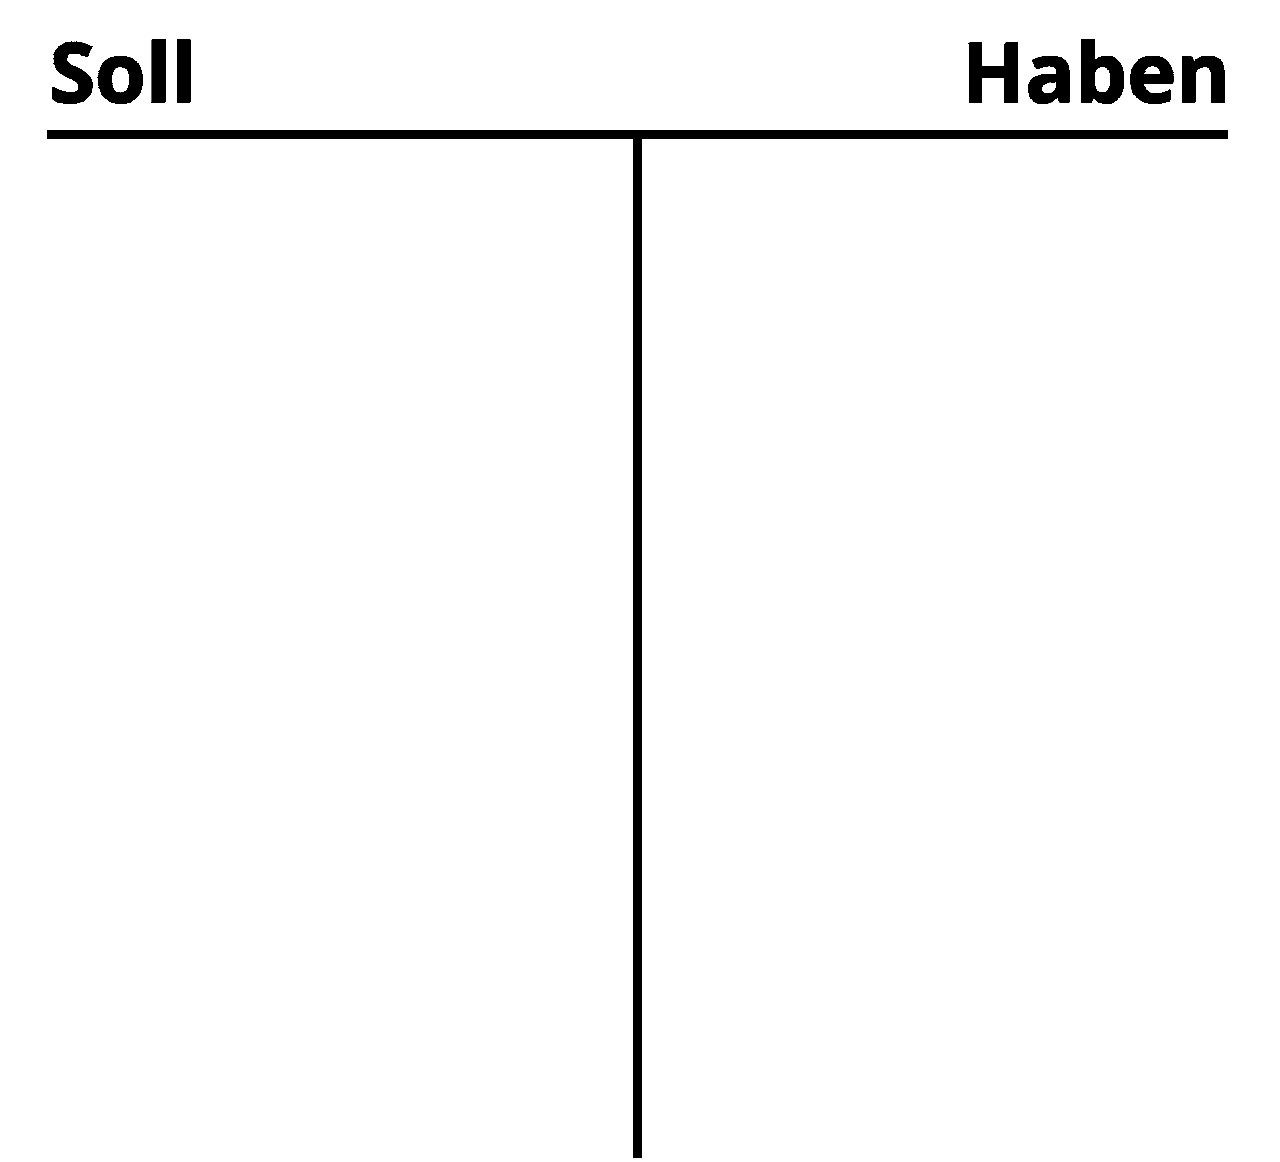
Je nachdem, ob sich das betreffende Bestandskonto auf der Aktiv- oder auf der Passivseite der Bilanz befindet, wenden Sie zur Berechnung die entsprechenden Grundregeln an.
- Aktivkonten (zum Beispiel Maschinen): Bestandsmehrungen werden im Soll, Bestandsminderungen im Haben gebucht.
- Passivkonten (zum Beispiel Verbindlichkeiten): Bestandsmehrungen werden im Haben, Bestandsminderungen im Soll gebucht.
- Die Bilanzsumme muss auf beiden Seiten denselben Wert betragen.
Die Gewinn- und Verlustrechnung (GuV)
Die Gewinn- und Verlustrechnung (GuV) zeigt, ob ein Unternehmen innerhalb eines Geschäftsjahres einen Gewinn oder Verlust erzielt hat. Dazu stellt sie die Erträge und Aufwendungen dieses Zeitraums gegenüber. Übersteigen die Erträge die Aufwendungen, entsteht ein Gewinn. Sind die Aufwendungen höher, entsteht ein Verlust. Bilanz und GuV bilden gemeinsam den Jahresabschluss; die GuV ist kein Teil der Bilanz. Zu den betrieblichen Aufwendungen können auch Ausgaben für Maßnahmen nach dem Arbeitsschutzgesetz gehören, zum Beispiel für Sicherheitsunterweisungen.
In der doppelten Buchführung werden Aufwendungen und Erträge auf eigenen Erfolgskonten erfasst. Zum Jahresende werden diese Konten über das GuV-Konto abgeschlossen. Anders als bei einer Aufstellung der Zahlungseingänge und Auszahlungen kommt es für die GuV nicht allein darauf an, wann Geld fließt: Aufwendungen und Erträge sind grundsätzlich dem Geschäftsjahr zuzuordnen, zu dem sie gehören.
Beispiel einer GuV-Rechnung
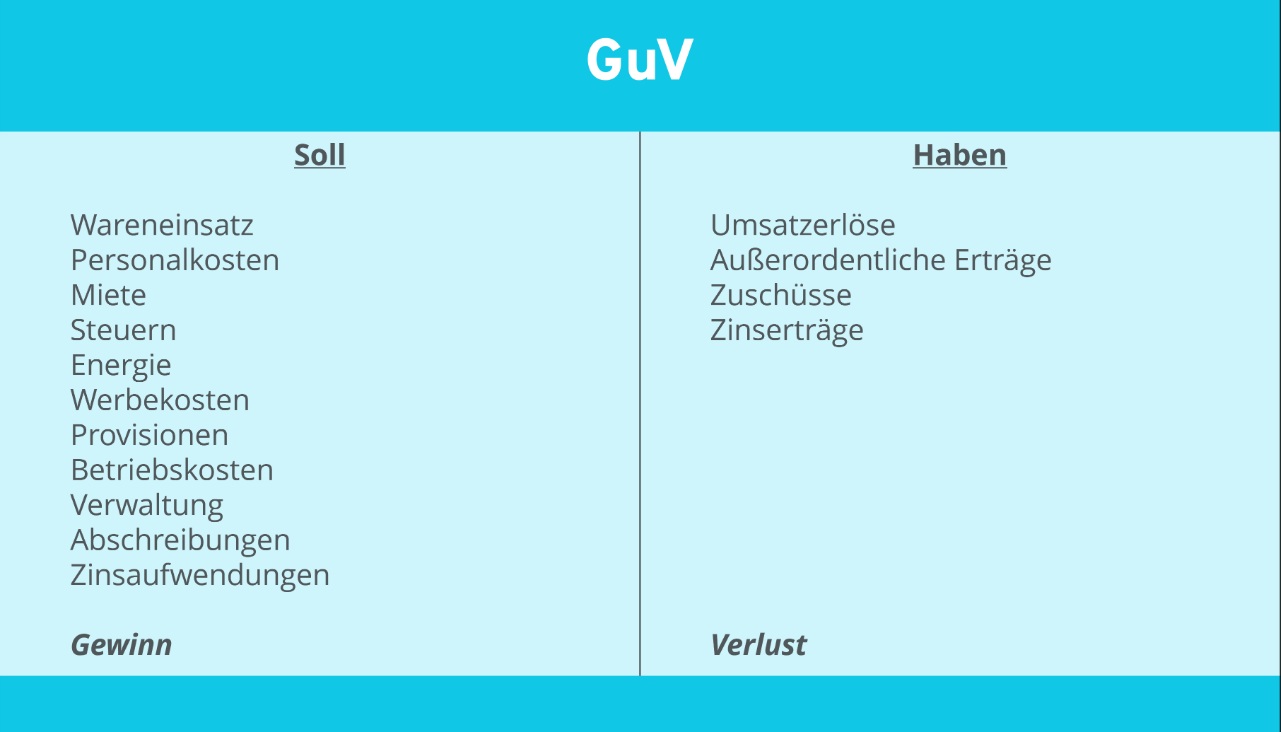
Wie Sie Ihr GuV-Konto nach den einzelnen Aufwands- und Erlöskonten gliedern können, sehen Sie an folgender Grafik:
§ 275 HGB regelt die Gliederung der GuV von Kapitalgesellschaften. Für kleine und mittelgroße Kapitalgesellschaften erlaubt § 276 HGB, bestimmte Posten zum „Rohergebnis“ zusammenzufassen. Kleinstkapitalgesellschaften können nach § 275 Abs. 5 HGB eine vereinfachte Gliederung verwenden.
Aufwendungen werden auf den Aufwandskonten im Soll, Erträge auf den Ertragskonten im Haben gebucht. Zum Jahresende werden die Salden dieser Konten auf das GuV-Konto übertragen: Die Aufwendungen stehen dort im Soll, die Erträge im Haben. Für einen besseren Überblick können Sie Aufwandskonto, Ertragskonto und GuV-Konto als drei T-Konten nebeneinander auf einem Blatt oder in einer gemeinsamen Grafik darstellen. Die folgende Grafik zeigt beispielhaft das GuV-Konto: Aufwendungen stehen auf der Sollseite, Erträge auf der Habenseite.
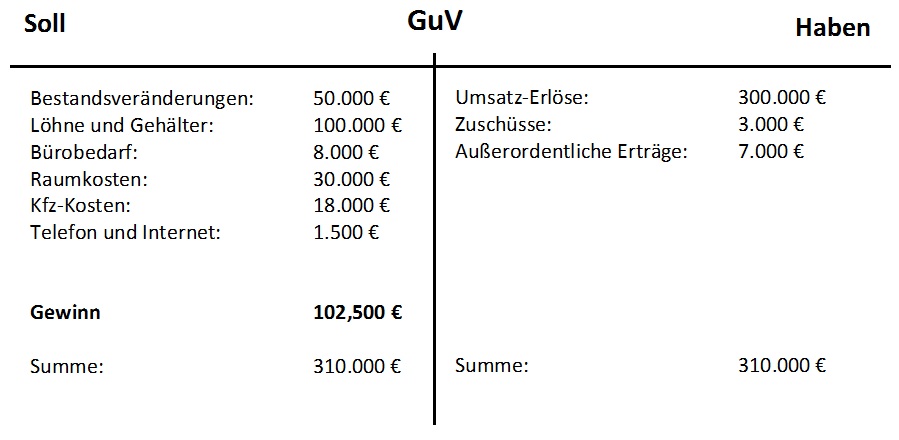
Im Beispiel stehen den Erträgen von 310.000 Euro Aufwendungen von 207.500 Euro gegenüber. Die Differenz beträgt 102.500 Euro Gewinn. Die Haben-Seite des GuV-Kontos zeigt hier die Erträge, die Soll-Seite die Aufwendungen.
Das GuV-Konto führt die Salden der Aufwands- und Ertragskonten zusammen. Sein Ergebnis wird zum Jahresende über das Eigenkapitalkonto abgeschlossen: Ein Gewinn erhöht das Eigenkapital, ein Verlust mindert es. Das GuV-Konto selbst ist kein Vermögenskonto.
Wie können KI-Programme bei der doppelten Buchführung helfen?
KI-Funktionen in Buchführungsprogrammen können wiederkehrende Arbeitsschritte erleichtern und bei Compliance-Fragen sowie einer GoBD-konformen Archivierung unterstützen. Sie lesen zum Beispiel Angaben aus digitalen Rechnungen aus, gleichen Zahlungen mit offenen Rechnungen ab und schlagen passende Konten oder Buchungssätze vor. Dadurch müssen Daten seltener von Hand übertragen werden. Manche Programme markieren zudem fehlende Belege oder auffällige Buchungen.
Die Vorschläge sollten Sie prüfen, bevor Sie sie übernehmen. Auch beim Einsatz solcher Programme muss die Buchführung vollständig und nachvollziehbar bleiben: Geschäftsvorfälle müssen sich anhand der Belege überprüfen lassen. Die KI unterstützt damit die laufende Buchführung, während die geprüften Buchungen weiterhin die Grundlage für Bilanz und GuV bilden. Werden personenbezogene Daten aus Rechnungen oder anderen Belegen verarbeitet, sind die Vorgaben der Datenschutz-Grundverordnung zu beachten.
Bitte beachten Sie den rechtlichen Hinweis zu diesem Artikel.
Reviewers
Anne-Laure Wolber
Anne-Laure begleitet den IONOS Digital Guide bereits seit seiner Geburtsstunde im Jahr 2016. Als Expertin für die Startup-Kategorie konzentriert sie sich primär auf die strategische Verzahnung von SEO, GEO und Conversion-Rate-Optimierung.
Christian Heldmaier
Christian Heldmaier ist ein erfahrener Online-Marketing- und SEO-Spezialist aus Karlsruhe. Seit Juli 2020 ist er als SEO Manager bei IONOS tätig.